


საბანკო ასოციაციის ანალიტიკური დირექტორი – სესხის გაცემის პირობების გამკაცრება არ არის შემზღუდავი გადაწყვეტილება, არამედ მომხმარებლებზე უფრო მეტად ზრუნვის ნაბიჯია
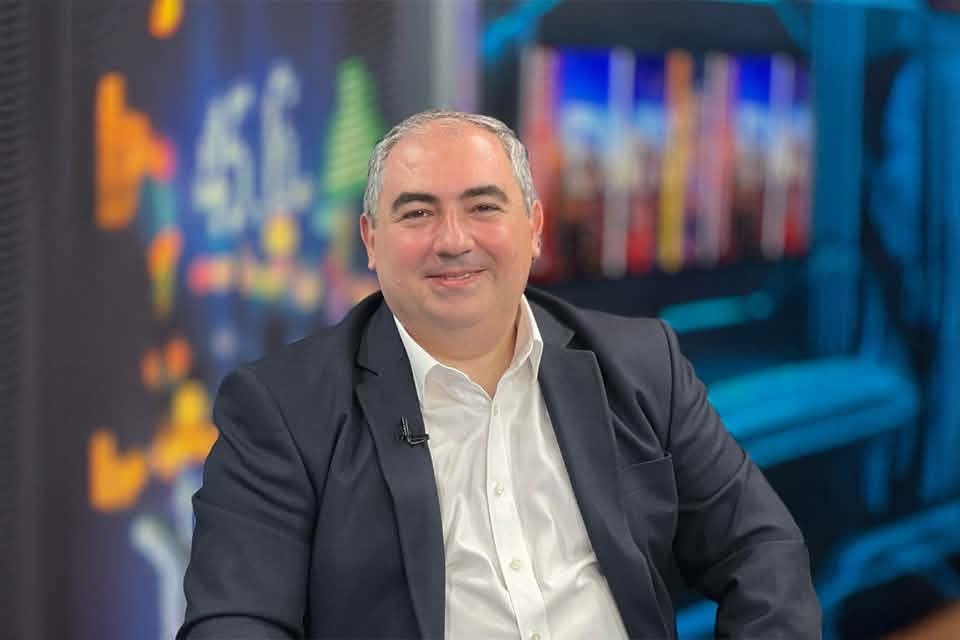
მომხმარებლებს რომ განვუმარტოთ, სესხის გაცემის პირობების გამკაცრება არ არის შემზღუდავი, არამედ უფრო მეტად მათზე ზრუნვის ნაბიჯი, – ამის შესახებ საქართველოს საბანკო ასოციაციის ანალიტიკურმა დირექტორმა, დავით რუსიამ განაცხადა.
მისი თქმით, ეროვნული ბანკი თავის გადაწყვეტილებებში, ყოველთვის ზრუნავს ფინანსურ სტაბილურობაზე, განიხილავს ყველანაირ ვარიანტს, მათ შორის უარესსაც.
„საქართველოს საბანკო სექტორი ყოველთვის პასუხისმგებლობით უდგებოდა დაკრედიტების მიმართულებას და მხარს უჭერდა ეროვნულ ბანკს მის მიერ გადადგმულ ნაბიჯებში. 1 500 ლარიდან ჯერ 2 000 ლარამდე და მერე 2 500 ლარამდე ზრდა, ეს უბრალოდ ციფრი არ არის. ამის უკან მთელი სერიოზული მიდგომები დგას. ეროვნული ბანკის მხრიდან თუ შევხედავთ, ისინი ზრუნავენ ფინანსურ სტაბილურობაზე, თვლიან ყველანაირ ვარიანტს, მათ შორის უარესსაც. რეალურად, ამ ნაბიჯით შესაძლებელია, მივიღოთ სამომხმარებლო დაკრედიტების გარკვეული შენელება, რამაც შეიძლება, საბანკო სესხების ზრდის მაჩვენებელი 2027 წელს მცირედით შეაფერხოს. ეს უპირველეს ყოვლისა გადაითარგმნება შემდგომში მსესხებლების, ასე ვთქვათ, ფინანსური დატვირთვის, ფინანსური ზეწოლის გარკვეულ შემცირებაში და ეროვნული ბანკის 2025 წლის ანგარიშს თუ მოვიშველიებთ, სადაც სამომხმარებლო შინამეურნეობების ვალი დაახლოებით მთლიანი შიდა პროდუქტის 40%-ს უტოლდებოდა, ალბათ, ეროვნული ბანკი ამის და იმის გათვალისწინებით, რომ სავალუტო ფონდი არაერთხელ აღნიშნავდა, რომ საჭირო იყო კრედიტზე დაფუძნებული მაკროპრუდენციული ნაბიჯების გადადგმა, რომ შესაძლებელი ყოფილიყო ამ კოეფიციენტის შემცირება, გარკვეულწილად მივიღებთ საკრედიტო რისკის შემცირებასაც, მივიღებთ გარკვეულწილად სამომავლოდ უმოქმედო სესხების წარმოქმნის რისკის შემცირებას და ბანკების ფინანსური სტაბილურობის ზრდას. ჩვენ უნდა აღვნიშნოთ, რომ წლებია, სამომხმარებლო დაკრედიტებას წამყვანი როლი უკავია, დაახლოებით 40-41% აქვთ, მთლიან საკრედიტო პორტფელში და შევეცდებით, რომ 2027 წლის განმავლობაში მოვერგოთ ამ ახალ რეგულაციას“, – განაცხადა დავით რუსიამ.
ამასთან, როგორც რუსიამ აღნიშნა, ახალმა რეგულაციებმა შესაძლოა, გაზარდოს მიკრობანკების, მიკროსაფინანსო ორგანიზაციების ან გარე აქტორების საკრედიტო აქტივობა.
„ჩვენს მომხმარებლებს რომ განვუმარტოთ, ეს არ არის შემზღუდავი, არამედ უფრო მეტად მათზე ზრუნვის ნაბიჯი იყო. თუმცა ფიზიკური პირებისთვის, განსაკუთრებით დაბალშემოსავლიანი და მოწყვლადი პირებისთვის, თუ მაგალითად 2 500-ლარიანი ლიმიტი ამოქმედდა და შესაბამისად, ხელფასი აქვს 2 200 ლარი, უკვე გადახდა ბანკში შეეძლება, არა ვთქვათ 1 100-ის ლარის, არამედ 550 ლარის. ეს გარკვეულწილად შეამცირებს ამ პირებისთვის სამომავლო სესხების შესაძლებლობას და სამომავლო სესხების შესაძლებლობა თუ არ იქნა, შესაძლებელია გარკვეულწილად ამან გაზარდოს მიკრობანკების, მიკროსაფინანსო ორგანიზაციების ან გარე აქტორების საკრედიტო აქტივობა. თუმცა, ჩვენ რამდენჯერ ვნახეთ მსგავსი ქმედება და ყველა შემთხვევაში საქართველოს საბანკო სექტორი მზად აღმოჩნდა ამ ცვლილებებისთვის და მე მგონი, ერთობლივად, ერთობლივი ძალებით ჩვენ და ჩვენი კლიენტები დავძლევთ ამ ბარიერსაც“, – განაცხადა დავით რუსიამ.
ცნობისთვის, ეროვნული ბანკი 2027 წლის პირველი თებერვლიდან მოქალაქეებისთვის სესხის გაცემის პირობებს ამკაცრებს.